加工機械、車両、測定機器、ソフトウェアを買うか、借りる・外注する・直して使い続けるかで迷ったとき、見積書の価格を並べるだけでは決まりません。比べるのは、その設備を入れた場合と入れなかった場合で、毎月の現金の出入りがいくら変わるか(増分キャッシュ)です。そのうえで、支払った後も会社の口座に必要な残高が残るか、安全・品質・運用の条件を満たせるかを別に確かめます。
本稿は、この比べ方を一つの架空例で最後まで計算します。金額、回数、期間はすべて説明用の設定で、実在の設備価格や相場、適切な回収年数を示すものではありません。社内の比較表は会計・税務上の処理を決めるものではないため、個別の処理や融資の条件は経理担当や専門家に確かめてください。
複数拠点で設備を共用するハウスメーカーの比較
複数の拠点で使う設備なら、本記事05の需要を拠点ごとの利用回数の合計で置き、拠点間の運搬や予約の手間も本記事03の見積書の外の負担に加えます。
利用部署、経理、決裁者が分かれる場合も、本記事08の安全・品質・契約の条件は金額と別に審査します。条件を満たせない案を採算だけで実行に回さない点は変わりません。
設備名ではなく、変えたい仕事から始める
検討の入口は候補の機器ではなく、困っている仕事です。「現場の情報共有を良くしたい」では広すぎるので、「外注している部材加工を発注してから現場に届くまで」のように、始まりと終わりを決めます。測定機器なら、測ることだけでなく、持ち出し、結果の転記、確認、保管のどこを変えるのかを決めます。設備を入れても変わらない工程を残しておくと、「全部の工程が速くなる」という過大な見込みを避けられます。
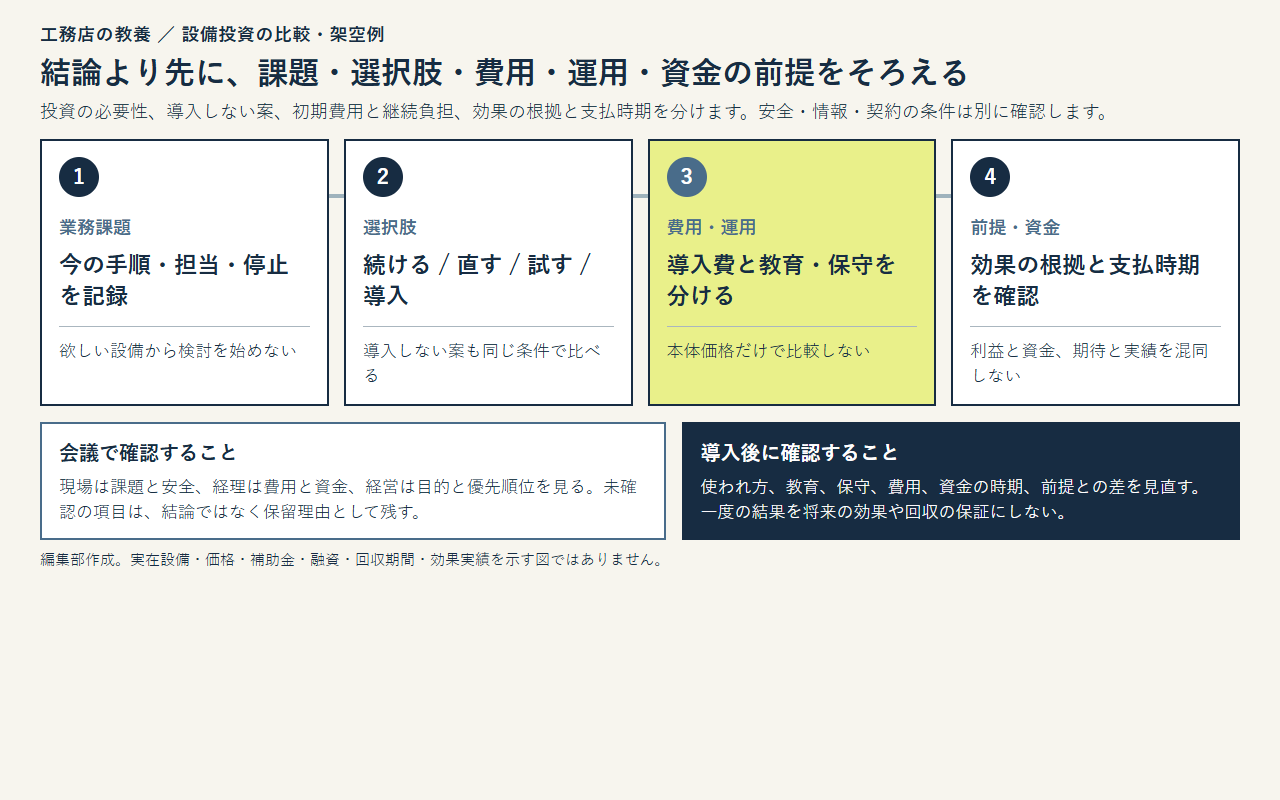
今のやり方は、作業の順番、担当者、使う資料、次の人に渡すまでの時間で書き出します。手を動かしている時間と、確認待ちや受け渡しの待ち時間は分けます。待ち時間は設備で縮んでも、人件費が減るとは限らないからです。繁忙期の一現場だけで測った時間を全現場の標準にせず、やり直しや資料不足、故障といった例外も分けて記録します。外注している工程は、請求額だけでなく、依頼の準備、搬送、受け取り、検品、修正の依頼まで含めます。内製に切り替えても残る仕事を、購入案と外注案の両方に同じように入れるためです。
設備を入れない場合の影響は、三つに分けて書きます。
- 今すでに出ている負担(毎月の外注費、手戻り)
- 起きるかもしれない懸念(今の機械の故障)
- まだ確かでない機会(設備があれば受けられそうな仕事)
これらを一つの「損失額」にまとめると判断を誤ります。故障の懸念は点検記録や保守担当の見立てで裏づけ、止まったときに借用や工程の入れ替えで対応できるかを調べます。追加の仕事は、問い合わせがあるだけか、仕様や納期を詰めている段階かで確度が違うため、受注増を含める案と含めない案を分けて計算します。
六つの案を同じ条件で並べる
購入を検討しはじめると、購入に都合のよい情報だけが詳しくなりがちです。最初から、現状維持、修理、借用、外注、小規模試行、購入を同じ表に置きます。
横にスワイプして、右側の列を確認できます
| 案 | 主に集める支出・負担 | 実行できるかの確認 |
|---|---|---|
| 現状維持 | 今の外注・保守・手戻り | 続けられる期間、止まったときの対応 |
| 修理 | 修理代、止まる期間、修理後の保守 | 戻る性能、部品供給 |
| 借用 | 利用料、搬送、準備、返却 | 必要な日に確保できるか、使用条件 |
| 外注 | 依頼料、搬送、検品、修正 | 納期、品質、受けてもらえる量 |
| 小規模試行 | 試用料、準備、評価の時間 | 終了の条件、本導入への縛り |
| 購入 | 初期支出、維持、教育、処分 | 利用量、運用の担当、支払後の残高 |
比べる前に、各案が同じ仕事を同じ品質・安全の条件で終えられるかを見ます。安くても実行できない案は、判断の材料になりません。そのうえで、期間と単位をそろえます。借用の1日料金と外注の1件料金はそのまま比べず、同じ仕事を終えるのにいくらかかるかに直します。
現状維持は、差を測る基準です。「何も買わないから費用ゼロ」と置くと、購入で減る外注費も、今のやり方を続ける負担も見えなくなります。修理案は、修理後に何年使えるかを社内の期待で決めず、点検結果や部品供給の説明を資料に残します。保存先を統一する、共用機器の予約を決めるといった手順の見直しで解決するなら、それも基準案に加えます。ただし、誰かの無償の残業で成り立つ案にならないよう、作業時間と担当も書きます。
借用は、使う日が限られる設備や、案件ごとに必要な仕様が変わる設備で候補になります。外注は設備を持たない代わりに、納期の調整と成果物の確認が残ります。「使う回数が少なければ借用が有利」と決めつけず、実際の利用量と確保の条件で比べます。後の計算で示すとおり、境目は回数で表せます。
採用しなかった案にも、理由を一行残します。利用量や納期が変わったとき、最初から調べ直さずに再検討できます。
見積書の外にある負担を集める
本体価格だけを投資額にすると、使い始めるまでの準備と、使い続ける負担が抜けます。
横にスワイプして、右側の列を確認できます
| 段階 | 集める項目 | 注意すること |
|---|---|---|
| 初期 | 本体、搬入、設置、配線、設定、移行、研修、試運転 | 見積に含まれる範囲をそろえる |
| 継続 | 保守、消耗品、利用料、点検、更新 | 固定額と使った分だけの額を分ける |
| 停止時 | 修理、代わりの手段、工程の組み替え | 毎月の費用と混ぜない |
| 終了時 | 撤去、処分、データの取り出し | 契約終了後の作業も確かめる |
見積書で空欄の項目をゼロ円と読まないことが大切です。「不要と確認済み」「別途見積」「社内で行う」「未確認」を区別し、片方の候補だけ設置費を除いて比べることのないようにします。同じ総額でも、発注時に大きく払う案と設置後に払う案では資金繰りへの影響が違うため、支払の時期も見積の比較に入れます。
保守契約や継続利用料のような固定の支出は、使う回数が減っても残ります。年払いの費用は、比較表では月平均にならしても構いませんが、資金繰りの表では実際に払う月に全額を置きます。
教育は、研修を受ける時間と、一人で仕事を終えられるようになるまでの練習を分けます。たとえば利用者2人が研修に各4時間、練習と再確認に各6時間、管理者が設定と質問対応に5時間、経理担当が契約登録に2時間なら、合計27人時です。固定給の範囲で行うなら、すぐに現金の支出は増えませんが、その間は通常の仕事に回せる時間が減ります。代わりに外注したり残業代が出たりするなら、その確認できた額を現金の支出に入れ、時間を金額に換算した額と二重に数えないようにします。
売却できる見込みがあっても、希望額を確定した回収額にはしません。根拠が薄いうちは売却収入を入れない計算を基本にします。新しい設備の試運転が終わる前に古い設備を処分すると、予定が遅れたときに戻れなくなるため、併用する期間の保守や保管の費用も含めます。
増分キャッシュを架空例で計算する
J-Net21の設備投資計画の採算性に関する解説は、回収期間法、正味現在価値法などの計算方法と、キャッシュフローを「当期利益+減価償却費」で求める考え方、生産能力に市場予測を加えて販売数量を置く考え方を紹介しています。本稿では工務店の比較に合わせ、利益から逆算するのではなく、投資しない場合と比べて増える入金と減る支出を直接集める社内用の計算にしています。
計算の式と、気をつけること
月次の増分キャッシュは「増える入金+減る支出-増える支出-減る入金」です。比べる相手は、同じ月に今のやり方を続けた場合です。
この計算では、設備代金の支払を初期支出として一度だけ引きます。会計上の減価償却費は現金の支出ではないため、さらに引くと負担を二重に数えます。借入金の受け取りと元本の返済も設備の収支とは別の表で扱い、借入で採算が良くなったように見える混同を避けます。追加の仕事による入金は、受注した月ではなく入金を見込む月に置きます。
また、この計算には税金(利益が増えた分の税負担や、減価償却による節税効果)と借入の利息を含めていません。案どうしを同じ条件で比べるための簡略な計算で、会社全体の資金を確かめるときに経理担当や専門家と別に反映します。
作業時間が減っても、それだけで現金は増えません。
横にスワイプして、右側の列を確認できます
| 時間が減った後 | 現金効果の扱い | 確かめる根拠 |
|---|---|---|
| 定時内に余裕ができる | 金額にせず、時間として別に書く | 余った時間で何をするか |
| 外注の依頼を減らせる | 実際に減る支出を加える | 発注の単位と請求の条件 |
| 残業代が変わる | 確認できる差額を使う | 勤務予定と支給の条件 |
| 追加の仕事を受ける | 入金と追加の支出を対で入れる | 受注の見込みと回収の予定 |
同じ削減時間を、外注の削減と追加の仕事の両方に全部割り当てていないかも検算します。
架空例:外注している加工を内製に切り替える
条件は次のとおりです。金額はすべて円、運用は1か月単位です。
- 初期支出は本体・設置等1,100,000円と初期設定・外部研修100,000円の計1,200,000円
- 比べる基準は「既存の加工8回を1回20,000円で外注し、追加の仕事は受けない状態」
- 購入すると既存の8回を内製し、追加の仕事2件(各1回分の加工)も内製する。設備の利用は計10回
- 内製の加工は1回8,000円の消耗品等がかかり、固定の維持支出は月60,000円
- 追加の仕事は1件40,000円が同じ月に入金され、加工以外の支出が1件8,000円かかる
- 準備・清掃・検品を含めて月に終えられる加工は20回とし、利用10回なら回数で見た稼働率は50%
横にスワイプして、右側の列を確認できます
| 月次の項目 | 計算 | 基準との差 |
|---|---|---|
| 減る外注支出 | 20,000円×8回 | +160,000円 |
| 増える内製の支出 | 8,000円×10回 | -80,000円 |
| 増える固定の維持支出 | 60,000円 | -60,000円 |
| 追加の仕事の入金 | 40,000円×2件 | +80,000円 |
| 追加の仕事の加工以外の支出 | 8,000円×2件 | -16,000円 |
| 月次の増分キャッシュ | 合計 | +84,000円 |
160,000-80,000-60,000+80,000-16,000=84,000円/月です。同じ条件が12か月続けば運用の増分は84,000×12=1,008,000円、初期支出を引いた12か月の累計は1,008,000-1,200,000=-192,000円です。
月20回という能力はカタログ上の最大値ではなく、準備や保守を含めて自社が実際に終えられる量で置きます。円と万円を混ぜない、年払いの費用は実際の支払月も残す、件数と加工回数が違うなら換算の根拠を書く、といった点も検算の対象です。
この84,000円には、基準では受けなかった追加の仕事の効果が入っています。借用や外注でも同じ仕事を受けられるなら、その効果は購入だけのものではありません。次の章で、案どうしを同じ需要でそろえて比べます。
使う回数が減ったら、立ち上がりが遅れたら
標準の想定が成り立っても、使う回数や使い始める時期が変われば結果は変わります。悲観的な数字を根拠なく置くのではなく、未確認の効果を外す、予定が確かな案件だけを数える、試運転中は効果を入れない、といった条件で比べます。
購入・借用・外注継続を同じ需要で比べる
借用は、加工1回につき借用料(搬送込み)9,000円と内製の支出8,000円がかかり、固定の支出と初期支出はないものとします。必要な日に借りられることが前提です。外注継続は、追加の仕事も1回20,000円で外注します。どの表も「該当する既存の加工を外注し、追加の仕事は受けない状態」との差です。
横にスワイプして、右側の列を確認できます
| 需要の条件 | 購入 | 借用 | 外注継続 |
|---|---|---|---|
| 既存8回+追加2件 | 84,000円 | 54,000円 | 24,000円 |
| 既存8回、追加なし | 36,000円 | 24,000円 | 0円 |
| 既存4回、追加なし | -12,000円 | 12,000円 | 0円 |
標準の条件で、借用は160,000+80,000-90,000(9,000円×10回)-80,000-16,000=54,000円、外注継続は80,000-40,000(20,000円×2回)-16,000=24,000円です。既存8回だけなら、購入は160,000-64,000-60,000=36,000円、借用は160,000-72,000-64,000=24,000円。既存4回だけなら、購入は80,000-32,000-60,000=-12,000円、借用は80,000-36,000-32,000=12,000円です。
追加の仕事は外注でも受けられ、その場合でも月24,000円の増分が出ます(表の外注継続の欄)。追加の仕事による効果は三つの案のどれでも得られるため、購入の84,000円を丸ごと購入の強みとはみなしません。購入と借用の差は月30,000円、購入と外注継続の差は月60,000円です。この差は月々の運用の比較で、購入の初期支出1,200,000円は別に回収する必要があります。
境目の回数を出しておく
追加の仕事を外し、既存の加工の内製化だけで購入が成り立つかを見ます。外注1回20,000円から内製の支出8,000円を引いた12,000円が、1回あたりの増分です。
横にスワイプして、右側の列を確認できます
| 確かめる境目 | 架空例の式 | 読み方 |
|---|---|---|
| 月々の運用収支がゼロ | 60,000÷12,000=5回/月 | 初期支出はまだ回収していない |
| 36か月で初期支出も回収 | (60,000+1,200,000÷36)÷12,000≒7.78回/月 | 同じ条件が続くなら月8回以上 |
| 購入と借用の月々の収支が同じ | 60,000÷9,000≒6.67回/月 | 購入の初期支出を含まない境目 |
購入と借用では内製の支出8,000円は共通で、購入すると1回9,000円の借用料がなくなる代わりに月60,000円の固定支出が出ます。そのため月々の境目は約6.67回です。ただし、月7回なら購入は7×12,000-60,000=24,000円、借用は7×3,000=21,000円で、月々の差は3,000円しかありません。初期支出1,200,000円をこの差で取り戻すには400か月かかるため、累計では長く借用のほうが多く残ります。36か月は計算のための架空の期間で、勧める回収期間ではありません。
立ち上がりが2か月遅れた場合
最初の2か月は習熟が進まず、既存の加工は外注のまま、追加の仕事も受けられず、固定の維持支出60,000円だけが増えるとします。3か月目から標準の84,000円に移ります。
最初の12か月の運用の増分は-60,000×2+84,000×10=720,000円、初期支出を含めると720,000-1,200,000=-480,000円です。遅れがない場合の-192,000円との差は-288,000円で、得られなかった2か月分の168,000円と、遅れの間の固定支出120,000円の合計に一致します。
発注前なら、使い始めを遅らせることで固定の支出も遅らせられる場合がありますが、契約を確かめるまでは同じ扱いにできません。支払済み、発注済み、未発注の項目を分け、解約や保管の条件を確かめます。
回収期間は「何と比べたか」で変わる
月々の増分がプラスで一定なら、単純な回収期間は「初期支出÷月次の増分」で求められます。J-Net21の解説にある回収期間法と同じ考え方です。
横にスワイプして、右側の列を確認できます
| 架空の条件 | 比べる相手と計算 | 読み方 |
|---|---|---|
| 既存8回を内製し追加2件を受ける | 既存を外注し追加を受けない状態:1,200,000÷84,000≒14.3か月 | 月末の累計では15か月目にプラス |
| 既存8回の内製だけ | 既存を外注する状態:1,200,000÷36,000≒33.3か月 | 34か月目にプラス |
| 既存4回の内製だけ | 既存を外注する状態:月-12,000円 | この条件では回収しない |
| 最初の2か月が習熟の遅れ | 2+(1,200,000+120,000)÷84,000≒17.7か月 | 18か月目にプラス |
14.3か月は「購入しなければ追加の仕事を受けない」状態との比較で、借用や外注と比べた数字ではありません。購入固有の初期支出を案どうしの差額で回収すると、借用との比較では1,200,000÷30,000=40か月、外注継続との比較では1,200,000÷60,000=20か月です。
横にスワイプして、右側の列を確認できます
| 標準の条件の36か月累計 | 計算 | 累計 |
|---|---|---|
| 購入 | 84,000×36-1,200,000 | 1,824,000円 |
| 借用 | 54,000×36 | 1,944,000円 |
| 外注継続 | 24,000×36 | 864,000円 |
この架空の条件では、36か月の時点で借用のほうが購入より120,000円多く残り、購入は外注継続より960,000円多く残ります。同じ差が40か月を超えて続けば購入と借用の関係は逆転しますが、実際には借用料の改定、借りたい日に借りられるか、保守・更新・故障、利用量の変化を確かめる必要があります。
単純な回収期間は分かりやすい反面、回収した後の収支や、将来受け取る現金の時間価値を表しません。長い期間で比べるなら、J-Net21が紹介する正味現在価値の考え方も使えますが、割引率の設定には別の判断が要ります。精密な式を使う前に、比べる相手、期間、需要の条件、支出の範囲をそろえることが先です。小数の月数は回収をならした値なので、資金繰りでは月ごとに累計し、支払日と入金日に対応させます。
採算が合っても、支払える残高が残るか
採算が見込めることと、支払い続けられることは別です。J-Net21の「資金繰り表を活用する」は、資金繰り表を将来の現金の流れを把握して資金不足を防ぐ道具とし、予定と実績を比べて問題を洗い出す使い方を説明しています。ここでは、会社全体の資金の動きに設備の支払を重ねます。
次は独立した架空例で、単位は万円です。「通常収支」は通常の入金から支払を引いた額で、設備は初月に払い、最初の2か月は習熟の遅れが出る条件です。
横にスワイプして、右側の列を確認できます
| 月 | 月初残高 | 通常収支 | 設備の初期支払 | 設備運用の増分 | 月末残高 |
|---|---|---|---|---|---|
| 1か月目 | 500 | -80 | -120 | -6 | 294 |
| 2か月目 | 294 | -90 | 0 | -6 | 198 |
| 3か月目 | 198 | +100 | 0 | +8.4 | 306.4 |
| 4か月目 | 306.4 | +20 | 0 | +8.4 | 334.8 |
月末残高の最低は198万円です。これだけでは足りるかどうか分かりません。月の中で給与や外注費の支払が先、工事代金の入金が後なら、月末より低い日があるからです。支払が集中する期間は日付ごとの残高に展開します。
最低限残したい残高は、一律の月商倍率ではなく、次の確かな入金までに必要な支払、入金が遅れた場合の支払、急な対応の余力から社内で決めます。仮にその基準を200万円とするなら、この表は2か月目に2万円下回ります。回収の見込みがプラスでも、資金の面では時期や範囲、借用・外注の利用を見直す対象です。
前受金で口座残高が多く見える場合も、その後の材料・外注の支払と対応させます。まだ決まっていない借入や支援金を入れて不足を埋めず、まずそれらを含めない状態で確かめます。
金額に換算しない条件を別に審査する
採算表が良くても、安全、品質、情報の管理、契約・保守の条件が確かめられていなければ、実行には進めません。これらは売上や削減額に換算して相殺せず、通るかどうかを別に判断します。
横にスワイプして、右側の列を確認できます
| 審査項目 | 確かめる資料 | 担当の例 | 通る条件 |
|---|---|---|---|
| 安全 | 取扱説明、設置場所と動線 | 現場責任者 | 操作と停止の手順、必要な教育や資格が分かる |
| 品質 | 検品項目、試行の記録 | 品質の確認担当 | 処理を終えたことと受け入れられることを分けて説明できる |
| 顧客情報・図面 | 保存先、共有範囲、権限 | 情報管理の担当 | 必要な人に権限を絞れる |
| 保守・契約 | 対応時間、範囲、追加費用、終了条件 | 管理責任者 | 故障時と契約終了時の対応が決まっている |
どれかが未確認なら、確かめる担当と期限を書きます。顧客情報や図面を扱うソフトウェアでは、機能として共有できることと、社内で共有を認めることを分け、試すときは本番の情報ではなく見本のデータから始める方法もあります。
保守は「サポートあり」という説明だけでなく、連絡してから直るまでの時間の目安と、その間に工程をどう回すかを決めます。古い設備に戻す、借用する、外注に切り替えるといった代わりの手段は、切り替えに要る時間と費用、依頼先が受けられる量まで確かめます。契約の有利不利や適法性は一般論で決めず、権限を持つ責任者と必要な専門家に確かめます。
実行・試行・延期・見送りのどれにするか
決裁では、採算、支払後の残高、金額にしない条件、運用の担当を一緒に読みます。結論を「買う・買わない」の二択にしません。
横にスワイプして、右側の列を確認できます
| 結論 | 主な判断の条件 | 決裁時に残すこと |
|---|---|---|
| 実行 | 採算・資金・金額にしない条件・運用の担当がそろった | 発注の範囲、支払予定、次の確認日 |
| 小規模試行 | 利用量や習熟など、測れる不明点が残る | 対象、費用と時間の上限、測ること、中止の条件 |
| 延期 | 必要だが、準備・資金・時期が整わない | 整う条件、それまでの代わりの手段、再検討日 |
| 見送り | 目的に合わない、または別の案が適する | 採用しない理由と、選んだ対応 |
試行は、何を知るために試すのかを一つに絞ります。この架空例なら、利用回数が月8回に届くかが最大の不明点です。購入の前に、借用で既存の加工を内製してみて、実際に終えられた回数、使えなかった理由、準備にかかった時間を数えれば、境目の回数と比べられます。短い試行の結果を単純に月に換算して確定値にせず、対象にした案件や季節の違いも記録します。
中止の条件には、安全上の懸念、範囲を確かめていない情報の使用、費用や時間の上限超過、通常の仕事への支障を置き、上限を超えそうなら途中で止めて相談できるようにします。結果が不十分でも、期間の延長を自動的に選ばず、測り方や対象が妥当だったかを見直します。
少人数の会社で一人が複数の役割を担う場合も、利用者としての確認、経理としての確認、経営者としての優先順位を順に書くことはできます。未確認のことは「設置費の追加条件は見積待ち、回答がなければ初期支出を確定しない」「月別の利用見込みが出なければ低い回数の案で判断する」のように、回答がない場合にどの案で判断するかまで決めておきます。
導入後は、計画との差を原因ごとに分ける
発注や納品で投資判断は終わりません。使い始めた日を記録し、計画と実績の差を追って、続ける・直す・縮める・止めるを判断し直します。
稼働回数、対象の仕事、準備と処理の時間、手戻り、停止、追加の支出を集め、費用は請求書だけでなく支払日とも照らします。予測より安く見えても請求が届いていないだけかもしれず、初月に年払いが集中していれば月平均の計画とは直接比べられません。
差は原因ごとに分けます。架空例で、計画は既存8回と追加2件で月84,000円だったのに、実績は既存8回だけで追加の仕事がなく、単価と固定支出は計画どおりだったとします。実績の増分は160,000-64,000-60,000=36,000円、計画との差は-48,000円です。追加の仕事1件の計画上の増分は40,000-8,000-8,000=24,000円で、2件が実現しなかった分がちょうど-48,000円になります。利用回数が10回から8回に減ったのも同じ2件が原因なので、回数の差として別に引くと二重に数えることになります。既存の加工の回数も減っていたなら、その分は1回12,000円で別に計算します。
使われなかった理由は、担当者の努力不足と決めつけず、需要の見込み、担当の配置、操作の手順、設備が仕事に合っていたかに戻って調べます。判断し直すときは、これまでに払った額と、これからの選択で変わる額を分けます。「買ったのだから使い続ける」も「回収できていないから止める」も、今後の支出と仕事への影響を見なければ決められません。止めても固定の支出がすぐ消えるとは限らないため、契約の残り、撤去、外注の再開を確かめます。
次の判断のために残すのは、成功か失敗かの評価ではなく、前提と実績の関係です。どの利用量で運用の負担をまかなえたか、習熟にどんな準備が要ったか、残高が最も少なくなったのはいつかを、対象の仕事と期間とともに保存します。結論に「どの条件が変わったら見直すか」を一行添えておけば、需要や費用が変わったときに担当者が再検討を始められます。
参考にした公式資料
記入例・計算例は編集上の例です。制度の受付状況や仕様は変わるため、実行前にリンク先の最新情報をご確認ください。